
資產管理規模
風險考慮
•投資附帶風險。基金價格可反覆波動,投資者有機會損失全部投資金額。過往表現並不預示未來業績。
- 富蘭克林多元入息基金主要投資於任何國家的政府、機構及公司發行的固定收益證券,其中亦包括較小程度上新興市場的固定收益證券。本基金將配置至少75%的淨資產於固定收益證券。
- 本基金主要涉及市場風險、新興市場風險、債務證券風險、證券化產品風險、信貸風險、流動性風險、估值風險、波動性風險、外幣風險、交易對手風險、「待宣布」交易風險、掉期協議風險、衍生工具風險、可換股證券風險及對沖股份類別風險。
- 本基金可使用酌情權由本基金的資本或由總收入中支取股息,同時從本基金的資本中支付本基金的全部或部分費用及開支,以致本基金實際上可從資本中支付股息。由資本中支取股息等於退還或取回投資者之部分原投資款項或任何歸屬於原投資款項的資本收益。任何股息分派若涉及由本基金的資本中支取股息或實際上由本基金的資本中支取股息(視乎情況而定),可導致每股資產淨值即時減少。
- 「Plus」股份類別旨在正常市況下以每股資產淨值的預定年度百分比提供派息,與收入或資本收益無關,可能同時由收入及資本中支付,或未必將股份類別賺到的全部投資收入大量派發。該等股份類別可繼續在本基金錄得負回報或虧損的期間派息,此舉將進一步減少該等股份類別的資產淨值。在極端情況下,投資者未必能取回原本的投資金額。
- 投資者不應只依賴本文件而作出投資決定。投資者應閱讀及明白基金銷售文件的詳情,包括風險成份。決定投資前,您應確保銷售中介人已向您解釋本基金適合您。
債券各有不同
市況轉變時,並非所有固定收益投資都能展現韌性
不少投資者希望透過債券獲取收益及較穩定的回報,並認為當市場波動加劇時,債券有助為投資組合提供一定程度的防禦作用。然而,並非所有債券投資組合都能實現真正的多元分散,部分傳統固定收益策略仍可能面臨集中風險及較高波動。富蘭克林多元入息基金正是為填補這一缺口而設,透過跳出傳統框架,發掘更廣泛及多元化的收益來源。
獨特視角
我們不受傳統模式限制
當很多收益投資策略仍循傳統模式,透過廣泛的行業配置,並配合基準約束及市場觀點以構建投資組合時,本基金選擇脫離常規,採取更靈活的投資框架。結合精選證券與獨特的投資組合建構方式,不受基準限制,亦不以槓桿作為主要回報來源,致力於在不同市場環境下發掘多元收益機會。
|
常見方法 |
我們的方法 |
|
|---|---|---|
|
以基準為參考管理風險 |
|
|
|
依賴利率走勢 |
 |
|
|
使用槓桿或衍生工具 |
|
|
|
採取靈活方針,不受基準限制 |
|
 |
|
透過證券選擇/行業配置締造超額回報 |
|
|
|
通過投資組合建構提高超額回報 |
|
|
|
透過投資於不同財務狀況的發行人分散風險 |
|
|
|
緩減跌市期間的跌幅 |
|
|
|
跌幅較低 回報較高 |
僅供說明用途。本文所提供的資訊並非買賣或持有任何個別證券的建議。
洞察表象之外
發掘宏觀分類未能捕捉的投資機會
傳統債券分類之下,往往隱藏著截然不同的風險來源。投資團隊運用專有分析框架,根據息差波動特徵,將整個債券市場細分為超過20個自訂債券類別,更真實反映不同證券在各種市場環境下的表現。透過這種更細緻的分析視角,團隊得以更精準地發掘投資機會,並以更高的確信度構建投資組合。
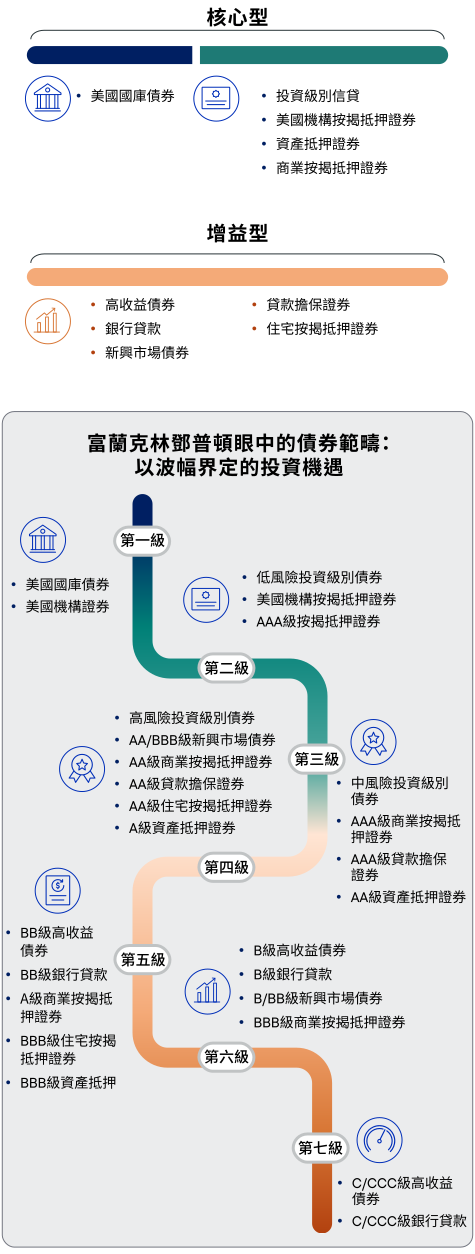
註:每級代表不同的風險和回報水平,以便基金投資組合在各類投資機遇之間作出更準確的配置。
美國機構按揭抵押證券:以住宅貸款作抵押,並由政府擔保企業提供擔保的投資級別債券。
僅供說明用途。本文所提供的資訊並非買賣或持有任何個別證券的建議。對特定行業、板塊或公司的提述僅供一般參考用途,並不一定代表基金在某一時期的持倉。
債券走勢各異
債券帶來的分散效益,未必總如你所想
放眼傳統債券分類以外,更重要的是了解不同債券範疇與整體市場之間的關聯性。以2014年以來的數據為例,投資級別信貸及高收益債券與標準普爾500指數的相關性分別為0.67及0.74,而資產抵押證券的相關性僅為0.11,顯著低於前兩者。透過結合這些具差異化特徵的回報來源,本基金有望提升投資組合的分散效益,並在長期實現更穩定的回報表現。
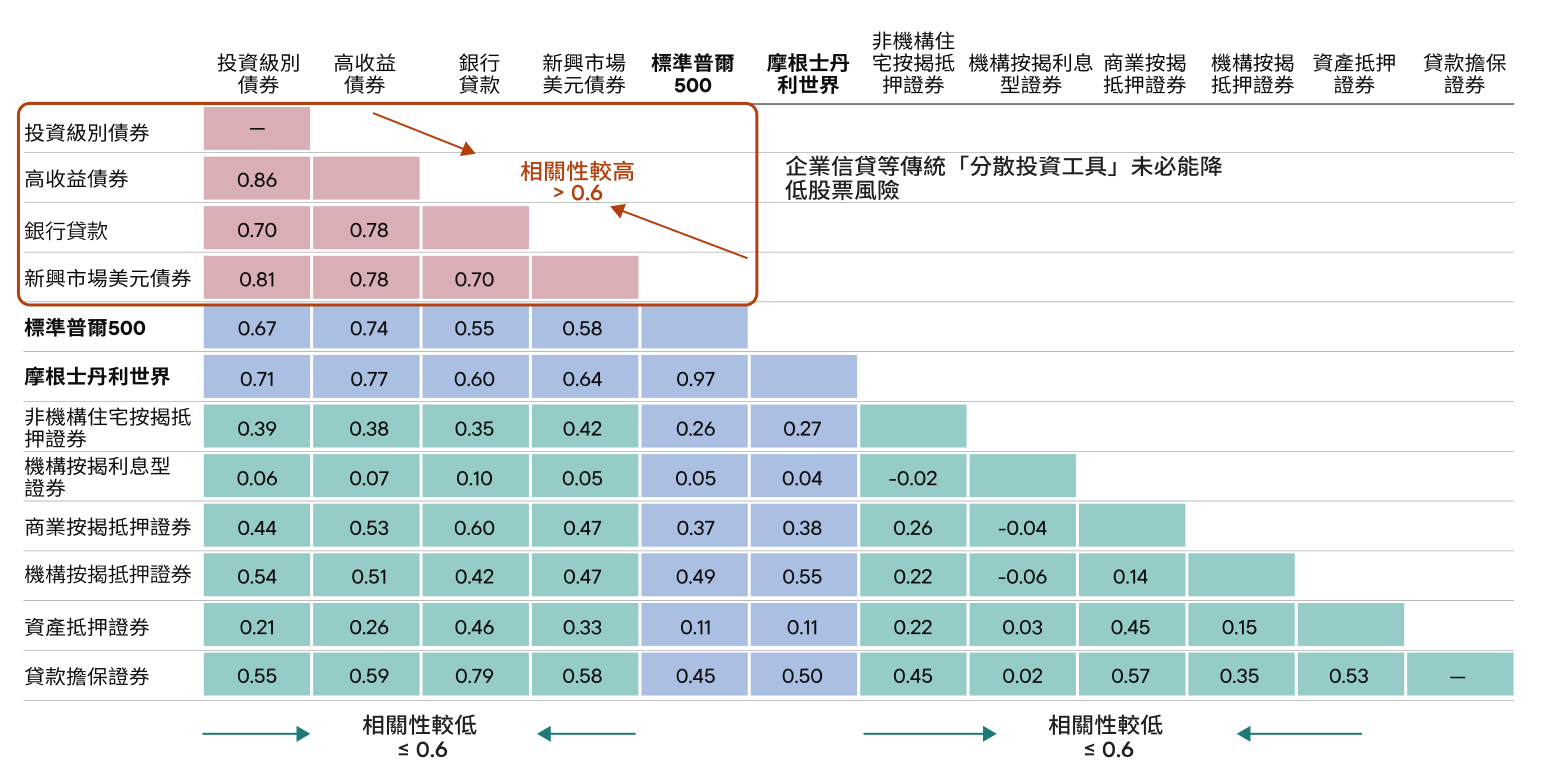
資料來源:彭博、洲際交易所數據指數、摩根研究、富蘭克林鄧普頓固定收益,截至2025年12月31日。投資級別債券由彭博美國企業債券指數代表、高收益債券由彭博美國高收益債券指數代表、銀行貸款由晨星LSTA槓桿貸款指數代表、新興市場美元債券由彭博新興市場美元主權債券指數代表、標準普爾500由標準普爾500指數代表、摩根士丹利世界由摩根士丹利世界指數代表、機構按揭利息型證券由洲際交易所美銀美國機構抵押債務憑證結構化利息型證券指數代表、商業按揭抵押證券由洲際交易所美銀A級美國定息商業按揭抵押證券指數代表、機構按揭抵押證券由彭博美國按揭抵押證券指數代表、資產抵押證券由彭博資產抵押證券指數代表及貸款擔保證券由摩根投資級別貸款抵押證券指數代表。
過往表現並非未來業績的保證。分散投資並不保證錄得利潤,亦非對虧損的保障。多元化投資組合可能出現虧損。
僅供說明用途。不保證投資策略將會成功。對特定行業、板塊或公司的提述僅供一般參考用途,並不一定代表基金在某一時期的持倉。
卓越投資智慧,成果更佳
最佳投資意念都需要穩固的基礎
要有效實踐這類策略,必須具備深厚的投資實力與廣泛的研究資源,包括歷經多個市場週期考驗的經驗,以及橫跨不同資產類別的投資專長。數十年來,富蘭克林鄧普頓一直與客戶並肩同行,憑藉深厚的固定收益專業知識、廣泛的市場洞察,以及歷久常新的投資視野,為客戶把握市場機遇,實現長遠投資目標。
1.7萬億美元
75+
年優秀往績
150
個國家的客戶網絡
31*
年平均行業經驗
認識我們的投資團隊
本基金由資深投資團隊管理,專長涵蓋宏觀及多元資產投資、高收益債券、證券化信貸及新興市場債券等領域。團隊匯聚不同固定收益市場的專業洞察,以最佳投資理念構建投資組合,而非沿用千篇一律的配置框架。這種專業能力的結合,正是基金在管理風險的同時尋求收益機會的核心所在。

Sonal Desai, Ph.D.
投資總監
Sonal Desai博士負責管理富蘭克林鄧普頓的所有固定收益團隊。她在2009年加入公司,曾獲巴隆氏、福布斯及Pensions & Investments評選為金融行業最具影響力女性之一。

Mike V. Salm
高級副總裁、固定收益、基金經理
Glenn Voyles,特許財務分析師
高級副總裁、高收益總監
Nic Hardingham,特許財務分析師
高級副總裁、基金經理、研究分析師
為不同市場環境而打造的固定收益投資平台
在投資組合經理背後,是一個廣泛的固定收益投資平台,匯聚橫跨不同債券範疇及地區的研究、交易及風險管理專業知識,致力協助基金駕馭瞬息萬變的市場環境。對投資者而言,這意味著基金擁有深厚的資源與專業支援,有助應對市場變化,並把握投資機遇。
*投資專家包括富蘭克林鄧普頓的基金經理、研究分析師、研究員、投資支援人員及行政人員。
所有數據截至2026年3月31日。
富蘭克林多元入息基金
相關資源
基金單張
最新見解
市場環境瞬息萬變,掌握最新資訊至關重要。以下文章分享對推動收益型投資機會關鍵因素的最新觀點。
- Sonal Desai專欄評論
- 宏觀經濟觀點
- 全球觀點
- 行業觀點


常見問題
會。不少傳統固定收益策略看似已廣泛分散投資,但實際上往往集中承擔相同的利率風險、信貸風險或宏觀經濟風險。在市場環境轉變時,這些投資可能會同樣受到影響,削弱真正的分散投資效果。
當不同資產的走勢過於一致時,在市場波動期間所能提供的分散風險效益往往有限。相反,若不同收益來源之間的相關性較低,則有助提升投資組合的分散效果,增強其在不同市場環境下的韌性。
本基金不受傳統基準限制,亦不拘泥於廣泛債券分類。相反,基金透過靈活的投資組合建構方式及嚴謹的證券篩選流程,在環球債券市場中發掘具差異化的收益機遇。
本基金採取靈活且不受約束的投資方式,而非依賴單一利率觀點。這有助投資組合能夠因應不同利率環境及經濟狀況的變化靈活調整。
證券化債券所受的影響因素,往往與傳統政府債券或企業債券有所不同。這有助擴大投資組合的風險來源,並有機會在市場受壓期間提升投資組合的韌性。
本策略結合多元債券範疇配置與嚴謹的風險管理框架,重點關注存續期、波動性及回撤風險管理。持續進行的壓力測試及風險監控亦已納入投資組合建構流程,確保投資組合在不同市場環境下維持適當的風險水平。
本基金投資於多個可產生收益的固定收益範疇,包括企業債券、證券化資產及新興市場債券等。這種多元化投資方式旨在建立多個收益來源,而非過度依賴單一債券範疇或市場環境,從而尋求更穩定及持續的收益機會。
重要資料
本基金符合《歐盟可持續金融披露條例》(SFDR) 第 6 條的要求;本基金根據歐盟條例並無促進環境及/或社會特點,亦不訂有可持續投資目標。
此分類並不代表本基金已在香港獲認可為綠色或環境、社會及管治 (ESG) 基金。有關證監會認可的 ESG 基金的完整名單,請參閱: https://www.sfc.hk/TC/Regulatory-functions/Products/List-of-ESG-funds。
本文件僅供一般參考,不應被視作投資建議。本文件並不構成法律或稅務建議,亦非要約或認購盧森堡註冊 SICAV 富蘭克林鄧普頓投資基金(簡稱「基金」或「FTIF」)之股份的邀請。為避免疑問,如果您決定投資,即意味著您將購買基金的單位/股份,並非直接投資於基金的相關資產。
富蘭克林鄧普頓概不保證或擔保基金將實現其投資目標。基金股份的價值以及由基金獲取的收益可跌或升,投資者未必能夠取回全部投資本金。過往業績不代表或不保證將來的表現。匯率波動可能導致基金的投資價值減少或增加。
富蘭克林鄧普頓不會因本文件中資訊的不準確或其內容的任何錯誤或遺漏而對本文件的任何使用者或任何其他人士或實體承擔任何賠償責任,無論此等不準確、錯誤或遺漏的原因為何均不例外。文中所發表意見為編者於刊發日期所發表的意見,可予不另行提前通知而變動。本文件所載任何研究及分析由富蘭克林鄧普頓按自身用途獲取,而且僅偶然向您提供。我們在準備此文件時可能使用了來自第三方來源的資料,富蘭克林鄧普頓並未對此類資料進行獨立驗證、確認或審計。
基金的股份概不得直接或間接地向美國居民提出要約或出售。基金的股份並非在所有司法管轄區公開發售,而非金融專業人士的有意投資者在決定作出投資前應諮詢其投資顧問的意見。基金或會使用帶來特定風險的金融衍生工具或其他工具。有關這些工具的更詳盡特定風險載列於基金文件中。
基金股份僅可根據基金最新的基金說明書及相關銷售文件(如有)進行認購。
此外,投資者權利摘要可從 https://www.franklintempleton.com.hk/en-hk/about-us/summary-of-investor-rights 獲得。該摘要有英文和中文版本。
根據 UCITS 指令,FTIF的子基金被通知在不同歐盟成員國進行營銷。 FTIF可以使用 UCITS 指令第 93a 條中包含的程序隨時終止任何股份類別和/或子基金的此類通知。Franklin Templeton International Services S.à r.l.—受盧森堡金融業監管委員會(Commission de Surveillance du Secteur Financier) 監管。
對沖股份類別將嘗試對沖本基金基礎貨幣與股份類別計值貨幣之間的貨幣風險,但不保證可以成功對沖。在某些情況下,投資者可能涉及額外風險。
CFA® 及Chartered Financial Analyst®為特許金融分析師協會擁有的商標。
指數是未經管理的,且無法直接投資於指數。它們不反映任何費用、開支或銷售費用。
重要資料提供者通知及條款請參閱 www.franklintempletondatasources.com。
由富蘭克林鄧普頓投資(亞洲)有限公司發行,香港中環金融街8號國際金融中心二期62樓。
本文件並未經香港證券及期貨事務監察委員會審閱。
本文件僅供一般參考。本文件不應被視作個人投資建議或買賣或持有任何基金股份或證券的要約或招攬。投資涉及風險。過往業績不代表或不保證將來的表現。投資收益是以資產淨值計算,已考慮股息再投資及資本增長或損失。投資收益以所示貨幣計價,該等貨幣可能是美元/港元以外的貨幣(「外幣」)。因此,以美元/港元交易的投資者需承受美元/港元與外幣之間匯率波動的風險。投資者應仔細閱讀銷售文件,以獲取進一步資料,包括風險因素。
本文件所載的數據、評論、意見、預測及其他資料如有更改恕不另行通知。不保證投資產品目標將會實現,亦不保證所示預測將會實現。表現亦可能受貨幣波動影響。流動性下降或會對資產價格產生不利影響。貨幣波動可能會影響海外投資的價值。如果投資產品投資於新興市場,風險可能高於投資於已發展市場。如果投資產品投資於特定行業或地區,回報的波動程度可能高於更多元化的投資產品。本文所提及的任何證券並不構成買賣證券的建議,而有關證券的資料並不足以用作制定投資決策。投資組合分佈、持股及特色可隨時更改。富蘭克林鄧普頓可能認購或出售本文提及的證券。
富蘭克林鄧普頓不就使用本文件或其所載的任何評論、意見或估計而導致的任何直接或間接後果性損失承擔任何責任。在未得到富蘭克林鄧普頓的事先書面同意下,不得以任何方式複製、派發或發表本文件。
除非另有註明,所有資料截至本文件的日期。資料來源:富蘭克林鄧普頓。